L’Europe croit se réveiller minière. Elle re-inventorie son sous-sol, labellise des projets miniers et de transformation des métaux, accélère la délivrance des permis, mobilise des milliards d’euros pour assurer sa souveraineté. Cependant, elle semble commettre une erreur de catégorie : elle traite la mine comme une question purement de ressources, quand elle est avant tout une question de capacités techniques à extraire cette ressource. Un pays ne devient pas minier parce qu’il a des gisements ; il le devient parce qu’il possède l’outil industriel qui peut extraire d’un gisement le minerais, cette moitié invisible de l’industrie que l’on nomme le paraminier, faite de foreurs, d’artificiers, d’ingénieurs et d’équipementiers. Ainsi, l’Europe a redécouvert son sous-sol mais elle a oublié les outils nécessaires à son exploitation.
Depuis quatre ans, l’Europe vit ce que l’on pourrait appeler son réveil minéral. Le choc des dépendances a fait re-entrer les matières premières dans le champ de la souveraineté. La pandémie de Covid-19, l’invasion de l’Ukraine par la Russie puis les restrictions chinoises sur les terres rares, les métaux stratégiques et les technologies de transformation ont illustré la fragilité de nos chaines d’approvisionnement et de notre tissu productif dans les métaux et les minerais et plus généralement les matières premières.
En France, malgré une pré-alerte en 2008, la réponse de l’État s’est organisée autour du rapport Varin de 2022, d’une délégation interministérielle dédiée, d’un fonds d’investissement et d’un nouvel inventaire du sous-sol confié au BRGM. Le vocabulaire de la reconquête est partout.
Au niveau de l’UE, c’est le Critical Raw Materials Act, entré en vigueur en mai 2024, qui a servir de pierre angulaire à l’analyse des besoins et à la mobilisation des moyens ; la désignation, en 2025, d’une soixantaine de « projets stratégiques » bénéficiant de permis accélérés et de financements facilités en est la traduction concrète.
Ce réveil repose pourtant sur un malentendu. Presque tout le débat porte sur trois objets. Le gisement, d’abord : avons-nous, sous nos pieds, les minerais dont nous dépendons ? Le permis, ensuite : comment autoriser plus vite leur extraction ? Et le raffinage enfin, pouvons-nous raffiner sur notre territoire ? Ces trois questions sont légitimes mais elles ne règlent pas la question de l’accès à la ressource. Elles présupposent résolu ce qui ne l’est pas nécessairement, la capacité technique et souveraine d’extraire dans les meilleures conditions environnementales et dans le respect des attentes des populations. Elles raisonnent comme si, le gisement identifié et le permis délivré, la mine allait naître d’elle-même alors qu’il faut aujourd’hui encore près de 15 ans pour sortir les premiers minerais d’une nouvelle mine. Ainsi une mine ne sort pas instantanément d’un gisement. Elle est le produit terminal d’un long processus industriel, dont l’amont et l’exploitant réel en particulier sont invisibles au regard profane, et que l’Europe a précisément oublié ou perçois comme de simples acteurs industriels secondaires.
Ces acteurs forment les paraminiers : la chaîne de métiers, de savoirs et d’entreprises qui rendent l’extraction physiquement possible. Il est à l’industrie minière ce que l’intendance est aux armées : ce dont personne ne parle et sans quoi rien n’a lieu. Il demeure aujourd’hui l’oublié des politiques de sécurisation des approvisionnements alors qu’il n’est pas un accessoire de la politique minière, il en est la condition. Le grand impensé de la relance européenne est d’avoir légiféré sur le résultat en négligeant le moyen. Pour le montrer, il faut entrer dans la technique, car c’est dans la technique, précisément, que se loge notre souveraineté minérale.
Lorsqu’on évoque une mine, on imagine une entreprise qui extrait. En réalité, cette entreprise ne fait, le plus souvent, presque rien sur le terrain de ses propres mains avant la transformation du métal. Elle détient un titre minier, elle porte un projet, elle réunit des capitaux, elle coordonne. Mais l’acte matériel d’arracher le minerai à la roche, elle le confie à un tissu d’entreprises spécialisées. Le minier est moins un producteur qu’un assembleur de services. Suivons donc la chaîne, du premier sondage au métal.
Tout commence par l’exploration, et l’exploration commence par le forage. Une anomalie géophysique ou géochimique ne vaut rien tant qu’on n’a pas remonté la roche elle-même : au marteau fond-de-trou et à la circulation inverse (reverse circulation) pour les campagnes rapides, au carottage diamanté lorsqu’il faut préserver la structure de la roche et lire le gisement centimètre par centimètre. Chaque mètre foré est analysé en laboratoire, chaque teneur reportée dans un modèle. De cette accumulation naît une estimation de ressource, classée selon des standards internationaux (code JORC et famille CRIRSCO) en ressources inférées, indiquées ou mesurées, puis en réserves probables et prouvées, selon le degré de confiance géologique et la démonstration de faisabilité économique. Rien de tout cela n’est anecdotique : c’est cette classification qui détermine si un projet peut être financé, quel est son niveau de rentabilité prix, et à quel coût du capital. Derrière cette arithmétique, une loi brutale gouverne l’amont, de l’ordre d’une cible d’exploration sur mille devient un gisement viable, un gisement sur dix devient une mine, pour un délai de la découverte à la production couramment supérieur à dix ou quinze ans. Ainsi, une nation minière n’est pas celle qui a des gisements, c’est celle qui entretient assez de foreurs, de géologues et de capital de risque pour perdre neuf cent quatre-vingt-dix-neuf paris et gagner le millième.
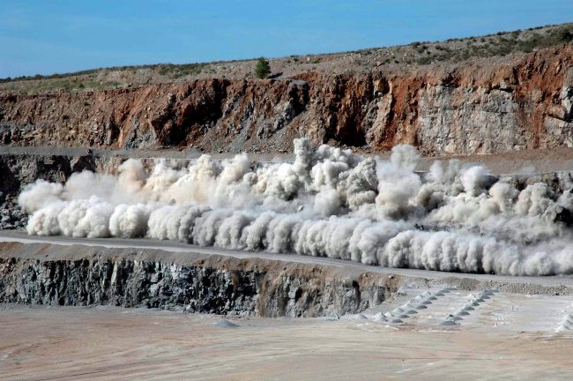
Vient ensuite le cœur du métier extractif : le forage-minage, l’art conjoint de percer la roche et de l’abattre à l’explosif. Rien n’y est laissé au hasard. On calcule une maille de foration, définie par la banquette (la distance au front libre) et l’espacement entre trous ; on détermine un facteur de poudre (la quantité d’explosif par mètre cube ou par tonne de roche) qui conditionne l’énergie libérée ; on choisit une séquence d’amorçage, aujourd’hui pilotable par des détonateurs électroniques programmables au millième de seconde, qui permettent de moduler la fragmentation et de maîtriser les vibrations transmises au sol. Car le tir n’est pas une explosion : c’est une chorégraphie d’énergie, dont le produit recherché est une granulométrie précise, la blocométrie. L’explosif lui-même relève d’une chimie exigeante : le nitrate-fioul (l’ANFO), mélange de nitrate d’ammonium et de gazole d’un coût imbattable ; les émulsions, plus puissantes et résistantes à l’eau, aujourd’hui souvent fabriquées et sensibilisées sur le site même du tir par des unités mobiles, au plus près du trou de mine. Toute cette chaîne, de la matière première réglementée à l’artificier qui déclenche le tir, constitue un maillon où se concentrent à la fois une compétence rare et un enjeu de sécurité publique.
Autour de ce cœur de l’extraction gravite un halo de spécialités sans lesquelles rien ne tient, le terrassement et le génie civil minier, l’ingénierie de conception et de conduite de projet (ce que les anglo-saxons nomment EPCM), la géotechnique qui garantit la tenue des parois et le choix même de la méthode d’exploitation (ciel ouvert et son taux de découverture, ou souterrain avec ses chambres-piliers, ses sous-niveaux abattus, son foudroyage en blocs), la ventilation et l’exhaure des mines profondes, la maintenance d’engins soumis à des conditions extrêmes, la logistique de matériaux pondéreux, les laboratoires. Puis, en aval, à la lisière de la métallurgie, le traitement du minerai (concassage, broyage, flottation, lixiviation), l’étape où le métal se sépare enfin de sa gangue.
Ce halo est le corps même de l’industrie et son poids économique en est l’illustration. Un pays permet de le mesurer, l’Australie, parce qu’il a pris la peine de le compter : selon l’enquête nationale de la fédération professionnelle australienne Austmine, le secteur des équipements, technologies et services miniers y a généré près de 114 milliards de dollars australiens de chiffre d’affaires en 2020, dont quelque 15 à 17 milliards à l’exportation. À l’échelle mondiale, les ordres de grandeur convergent : le marché de l’exploitation confiée à des opérateurs tiers (le contract mining en anglais) avoisinait dix milliards de dollars en 2025, celui des seuls équipements et services pour la mine souterraine dépassait trente milliards en 2024. Voilà la « moitié invisible », une industrie de la taille d’un grand secteur national, que la France ne mesure pas.
Ce détail de vocabulaire trahit une forme d’aveuglement tant de la filière elle-même que des pouvoirs publics. Les Australiens disposent d’un acronyme : METS, pour Mining Equipment, Technology and Services venant préciser la simple notion de contractors privilégiées par les minier. En français, le terme de « paraminier » peine à émerger tant dans le langage professionnel que dans le vocabulaire de l’action publique. Or, on ne fait pas de politique pour une chose que l’on n’a pas nommée. L’invisibilité du paraminier est d’abord conceptuelle, elle précède et explique le manque d’intérêt des pouvoirs publics.
On oublie à quel point la désindustrialisation minière de l’Europe occidentale est récente et concentrée. En France, l’extinction tient presque tout entière dans une décennie. Les mines de fer de Lorraine ferment en 1998. La mine d’or du Bourneix, en Haute-Vienne, s’arrête en 2001. En 2004, deux symboles tombent la même année, le dernier puits de charbon, celui de La Houve à Creutzwald, où s’achève avec Charbonnages de France une épopée d’un siècle et demi ; et la mine d’or de Salsigne, dans l’Aude (l’une des dernières d’Europe), qui ferme avec ses cent soixante-douze derniers salariés. Les mines de fluorine du Tarn suivent en 2006 ; l’uranium et la potasse ont déjà disparu. En moins de dix ans, un pays qui avait extrait de son sol du charbon, du fer, de l’or, de l’uranium, du plomb, du zinc et du tungstène cesse presque entièrement d’être une nation extractive métropolitaine.
Or fermer une mine et perdre une filière ne sont ni le même geste ni la même temporalité. On ferme une mine en un jour, celui où l’on remonte la dernière benne. On perd la filière en une génération : lentement, à mesure que les entreprises de services voient leurs carnets se vider, que les foreurs et les artificiers partent sans transmettre leur savoir-faire, que les écoles des mines réorientent leurs cursus vers d’autres débouchés, que les équipementiers ferment leurs lignes faute de clients de proximité. C’est cette érosion diffuse qui a fait le vrai dommage, bien plus que la fermeture spectaculaire mais ponctuelle des puits. Ainsi nous n’avons pas seulement fermé des mines, nous avons désappris de nombreux métiers.
Ce qui restait du paraminier français n’a alors survécu qu’à deux conditions, trouver des débouchés hors du minier, ou hors d’Europe. Deux voies s’ouvraient, et toutes deux l’éloignaient de la mine. La première est la mutation : les entreprises de forage-minage ont trouvé un débouché dans les carrières de granulats et les grands travaux publics : lignes à grande vitesse, barrages, tunnels, autoroutes, où l’on fore et l’on tire tout autant. Activité précieuse, qui a maintenu vivant un savoir-faire de l’explosif et de la foration. Mais un savoir-faire recalibré vers la roche de surface, sans filons ou gisements et l’ouvrage civil, et non vers la mine métallique profonde, laquelle obéit à d’autres impératifs : abattage souterrain en sous-niveaux, contrôle fin de la dilution du minerai par la stérile, contraintes géotechniques à plusieurs centaines de mètres de profondeur, et surtout intégration du tir à la chaîne de traitement du métal, dont on va voir qu’elle change tout. Tirer une banquette de calcaire pour un remblai n’est pas abattre un filon de cuivre à cinq cents mètres sous terre en préservant la teneur. La compétence a survécu, mais elle a changé d’objet. La seconde voie fut l’expatriation : les ingénieurs de la mine française, ses spécialistes du tir, ses bureaux d’études sont allés exercer là où les mines existaient encore : l’or et la bauxite d’Afrique de l’Ouest, le cuivre des Andes, les gisements d’Asie centrale. La compétence n’a pas totalement disparu, elle a émigré.
Cependant, ces deux solutions économiques disent la même chose. Le paraminier français n’a dû sa survie qu’aux mines des autres et à des chantiers qui n’étaient pas des mines. Sur le sol national et pour la mine métallique, il a purement et simplement cessé d’exister. Le savoir-faire est partiellement demeuré, bien qu’il faille noter un trou de compétence que le réalignement des études des mines viendra combler dans les prochaines années, mais il est devenu un service que nous rendons au reste du monde, et non un outil que nous tenons pour nous-mêmes. C’est tout le problème d’une souveraineté : une compétence que l’on exporte n’est plus une compétence dont on dispose car elle se diffuse et fini par se perdre sur le territoire national.
Le résultat est un paraminier désarticulé, vivant par fragments, mais détaché de toute extraction nationale et souvent recalibré vers d’autres roches, d’autres finalités. C’est un état bien plus difficile à corriger qu’une simple pénurie. Il ne suffit pas de « faire revenir » une compétence qui n’a jamais totalement disparu, il faut la réancrer sur un sol qui ne lui offre plus de chantiers, et la réorienter vers la mine métallique : recréer, en somme, la demande, les infrastructures et la masse critique qui l’avaient chassée. La désarticulation ne peut être corrigée par une subvention ou une labellisation de gisement, elle nécessite une véritable politique de l’écosystème, qui n’existe pas encore.
Il faut ici se garder d’un récit décliniste trop simple. On répète volontiers que l’Europe aurait « tout perdu » de son industrie minière. C’est inexact et cela masque la vraie nature du problème.
L’Europe a conservé des champions du paraminier. Les deux premiers équipementiers de la mine souterraine au monde sont européens, tous deux suédois (rare pays n’ayant jamais fermé ses mines de fer) : Sandvik, et Epiroc, né en 2018 de la scission d’Atlas Copco. Avec l’américain Caterpillar, ils dominent l’essentiel du marché mondial de la foration souterraine, des engins de chargement et de transport, des flottes à batterie ; et l’aval de la mine reste lui aussi une zone de compétence européenne sur certains métaux et segments : le finlandais Metso, le danois FLSmidth et le britannique Weir comptent parmi les maîtres mondiaux du concassage, du broyage et de la flottation, ces procédés où se joue l’essentiel de l’énergie et du coût d’une exploitation. La Banque européenne d’investissement ne s’y est pas trompée, qui a accordé à Sandvik, en novembre 2025, un prêt de 500 millions d’euros sur sept ans pour financer sa recherche-développement 2026-2029 (technologies de coupe, engins à batterie, automatisation), opération explicitement rattachée aux priorités européennes sur les matières premières critiques et la compétitivité industrielle. Dans les explosifs civils, l’Europe abrite des champions de rang mondial, français (EPC Groupe) et espagnols (Maxam), présents sur tous les continents. Et elle conserve, avec des établissements comme le BRGM, le GTK ou le BGR une intelligence géologique parmi les meilleures de la planète, à laquelle recourent les grands miniers internationaux.
Le paradoxe est là, l’Europe possède tous les composants d’une grande puissance minière : les équipementiers, les explosifs, l’ingénierie, l’expertise du sous-sol. Mais elle a perdu ce qui les reliait. Elle a gardé les outils mais ne sait plus les utiliser et les mobiliser sur son sol. Ses champions servent des mines ailleurs, faute de mines ici. Sandvik et Epiroc équipent les exploitations d’Amérique et d’Australie ; les producteurs d’explosifs européens font tirer les fronts de taille et les galeries du monde entier ; les ingénieurs français et belges conçoivent des mines à des milliers de kilomètres du sol national. L’outil existe, mais hors-sol, désarrimé du territoire.
La comparaison avec les grandes nations minières éclaire ce qui manque. Au Canada, en Australie, en Afrique du Sud, l’écosystème de services vit avec et pour une industrie extractive nationale dense, dans une boucle qui s’auto-entretient : des mines qui nourrissent les paraminiers, des paraminiers qui rendent possibles de nouvelles mines, des écoles qui forment pour des emplois réels, des équipementiers qui innovent au contact direct de leurs clients. Rompez un maillon, et les autres vacillent ; entretenez la boucle, et elle se renforce d’elle-même, permettant à ces paraminiers de s’imposer à l’exportation. L’Europe a rompu la boucle en fermant ses mines ; ses champions ont survécu en s’implantant ailleurs, jusqu’à devenir des champions locaux.
Mais l’enseignement le plus cinglant vient de la manière dont l’Australie pense son paraminier. Elle en a fait un objet de politique publique à part entière. Elle l’a nommé, le METS, et l’a doté d’une définition statistique, d’agences de promotion à l’exportation, d’un centre de croissance sectoriel destiné à accélérer l’innovation et à structurer des grappes d’entreprises, d’un organisme professionnel fédérateur. Ses feuilles de route stratégiques posent noir sur blanc que l’avantage comparatif de ce secteur pourrait être perdu s’il n’est pas entretenu. La formule dit tout : le savoir-faire de services y est traité comme un actif stratégique périssable, à cultiver délibérément. Canberra promeut activement ses entreprises de services minières au Pérou, en Arabie saoudite, en Indonésie, en Inde, jusque dans des marchés où l’Australie elle-même n’extrait rien. Elle a compris que la vraie rente d’une nation minière n’est pas dans ses trous, mais dans sa capacité exportable à en faire.
L’Europe, elle, a l’industrie sans le concept. Elle abrite des leaders mondiaux du paraminier sans avoir jamais pensé le paraminier comme une catégorie de sa stratégie. Elle finance des gisements sans regarder l’outil d’exploitation et l’intégrer dans les discussions, notamment avec les parties prenantes dont il est le premier interlocuteur. En effet, c’est la poussière de l’explosion, la pollution des camions, le forage des trous d’analyses géophysiques et géochimiques qui sont la partie visible de la mine pour la population et qu’il faut expliquer et démythifier. Le contraste est vertigineux : d’un côté un continent qui n’a presque plus de mines mais qui possède, dispersés, les meilleurs faiseurs de mines du monde ; de l’autre une nation-continent qui a fait de ses faiseurs de mines une doctrine d’État. La différence n’est pas celle des moyens mais de l’implication de la filière et des pouvoirs publics.
De tout cela découle la thèse centrale, que l’on peut à présent étayer pleinement, et techniquement : le paraminier n’est pas un support de la politique minière, il en est la substance. Quatre raisons le montrent.
La première tient à l’ordre logique des choses. La mine est un aboutissement ; le paraminier, un écosystème préalable. On peut détenir le meilleur gisement d’Europe, décrocher son permis en vingt-sept mois et réunir des milliards : si nul foreur, nul artificier, nul bureau d’ingénierie compétent n’est disponible pour opérer, le gisement reste théorique. Le permis autorise ; il n’habilite pas. Il donne le droit de faire ce que l’on doit encore être capable de faire ; et cette capacité ne se décrète pas : elle se possède, ou se rebâtit au terme d’années de chantiers.
La deuxième raison, la plus contre-intuitive et la plus technique, est que la qualité des services amont (les fameux paraminier) détermine l’économie de toute l’aval de la mine. C’est ce que les ingénieurs nomment l’approche mine-to-mill. Le poste le plus dévoreur d’énergie d’une exploitation n’est pas l’extraction : c’est la comminution, cette réduction progressive de la roche par concassage puis broyage qui vise à libérer les particules de métal de leur gangue. Selon la Coalition for Energy Efficient Comminution, elle peut représenter jusqu’à la moitié des coûts opératoires d’une mine et absorbe à elle seule environ 3 % de la consommation électrique mondiale ; sur une mine métallique typique, elle engloutit plus de la moitié de l’énergie du site, le broyeur en étant le premier poste. Or l’énergie dépensée au broyage dépend directement de la granulométrie qui entre dans l’usine, donc de la qualité du tir en amont. Un plan de tir bien conçu, une séquence d’amorçage optimisée, un facteur de poudre ajusté à la dureté de la roche produisent une fragmentation plus fine et plus régulière, qui augmente le débit du broyeur, réduit sa facture énergétique et améliore jusqu’au taux de récupération du métal en flottation ou en lixiviation. Le paradoxe est saisissant. Sur une mine à ciel ouvert, l’explosif ne pèse presque rien dans les émissions : quelques grammes de CO₂ par tonne abattue, quand le gazole et l’électricité en pèsent plusieurs dizaines de kilos. Et c’est pourtant lui qui, par la fragmentation qu’il produit, commande la consommation du broyage, laquelle domine ces émissions. Autrement dit, l’artificier gouverne la rentabilité, la facture électrique et l’empreinte carbone de l’ensemble de la mine. Le paraminier n’est pas en marge de l’économie minière : il en tient le principal levier, la rentabilité même de la mine.
Ce basculement vers l’aval a d’ailleurs déjà remodelé l’industrie des services elle-même. Les grands acteurs du forage-minage ne vendent plus seulement de l’explosif : ils vendent une performance mine-to-mill. Certains producteurs d’explosifs mondiaux se sont ainsi portés vers l’aval du tir : logiciels de plan de tir, mesure automatisée de la fragmentation, intelligence du gisement, jusqu’aux réactifs de traitement du minerai. Il se pose désormais en fournisseur intégré « de la mine au broyeur ». La frontière du paraminier s’est déplacée juste avant le concassage et le broyage, pré-réalisé par le tir, là où se concentrent désormais l’énergie, le coût et la valeur ajoutée. Une politique qui ne penserait pas le lien entre technologie extractive et comminution passerait à côté des véritables enjeux de l’exploitation minière. Le centre de gravité de la souveraineté minière se déplace ainsi vers l’amont, vers la maîtrise de la comminution et des technologies qui la sous-tendent.
La troisième raison est stratégique. C’est dans le paraminier que se concentre la maîtrise de l’outil d’extraction, et donc l’accès réel au minerai. Le cas des explosifs civils l’illustre bien. Outre le nitrate d’ammonium, l’explosif minier repose aussi sur des détonateurs et boosters remplis de matières à double usage, étroitement encadrées par la réglementation européenne sur les explosifs, précisément parce que la frontière entre l’usage minier et l’usage militaire est conceptuel, non pas chimique. Cette parenté ouvre une perspective que la relance minière n’a pas prise en compte : le socle industriel qui sert la mine est proche de celui qui sert la défense, on parle ici de technologies duales. Même chimie de puissance (nitration), mêmes matériaux énergétiques, même ingénierie lourde afin d’extraire des métaux servant la BITD. À l’heure où l’Europe réarme et reconstitue ses capacités d’énergétiques militaires, elle puise dans le même bassin d’usines, de compétences et de matières que sa relance minière. Les deux ambitions, présentées comme distinctes, sont adossées à un unique appareil souverain, rétréci, qu’il faudra reconstruire pour l’une comme pour l’autre.
La quatrième raison, enfin, tient à la technologie et au climat. La transition de la mine se joue tout entière dans le paraminier : son électrification, son automatisation, sa décarbonation. Ce sont les équipementiers et les sociétés de services qui conçoivent les engins à batterie qui suppriment les fumées de diesel au fond, la ventilation à la demande qui économise l’énergie, les systèmes autonomes de foration et de roulage, les jumeaux numériques de gisement, les technologies de fragmentation qui allègent la facture du broyage. Disposer d’un secteur paraminier compétent et efficace, c’est posséder la mutation technologique de la mine elle-même ; l’abandonner, c’est se condamner à acheter demain une mine « propre » conçue par d’autres, à prix fort, rendant le métal extrait non rentable ou trop carboné. La souveraineté minérale de demain ne se jouera pas seulement sur le lithium ou le cuivre, mais sur qui détient la technologie de leur extraction bas-carbone.
Une politique minière digne de ce nom ne consiste donc pas à ouvrir des mines. Elle consiste à reconstituer, et à posséder, l’outil qui rend les mines possibles. Cela suppose de renverser la focale, de cesser de fixer le sous-sol pour regarder l’appareil productif, et d’assumer cinq chantiers que le débat actuel ignore.
Le premier est de traiter l’écosystème de services comme un actif stratégique en soi. On cartographie les gisements avec un soin méticuleux ; on ne cartographie jamais les capacités de foration, de minage, d’équipements, d’ingénierie, de traitement, ni la chaîne des explosifs et de leurs précurseurs. Il faudrait le faire : recenser ce qui subsiste, ce qui a émigré, ce qui manque ; identifier les points de rupture et les dépendances, notamment sur les consommables critiques et les composants importés des flottes ; puis protéger et soutenir ce tissu comme on protège une base industrielle de défense. Le prêt de la Banque européenne d’investissement à Sandvik montre que l’outil européen peut être adossé à la puissance publique quand la décision est prise. Reste à en faire une politique, non un geste isolé.
Le deuxième chantier est de créer la demande qui ancre cette industrie. Un écosystème de services ne se maintient que par des carnets de commandes ; et les carnets ne se remplissent que là où des mines opèrent. Il faut donc un flux de projets domestiques, fussent-ils d’abord modestes, qui maintienne les contractants, les foreurs, les ingénieurs à l’œuvre sur le sol européen, entretenant la compétence de la mine profonde au lieu de l’exporter. C’est ici que le fameux cercle vicieux (pas de mine sans services, pas de services sans mines) doit être brisé par le haut, par la commande publique et une planification patiente qui accepte de soutenir, un temps, une capacité avant qu’elle ne soit rentable. Le marché seul ne dénouera pas ce nœud : aucun contractant n’entretiendra à perte une unité mobile de fabrication d’explosifs ou une flotte de foration dans l’attente de gisements qui mettront quinze ans à ouvrir.
Le troisième chantier consiste à reconnecter les champions européens à leur marché intérieur. Il est paradoxal que l’Europe compte parmi les premiers équipementiers mondiaux et de grands acteurs des explosifs civils sans que sa relance minière s’appuie pleinement sur eux. Des politiques d’achat ciblées, des exigences de contenu européen, des partenariats de recherche et développement, notamment sur la fragmentation optimisée, l’automatisation et l’électrification, qui conditionnent à la fois la compétitivité et la décarbonation, ainsi que des bancs d’essai sur les projets stratégiques pourraient arrimer Sandvik, Epiroc, Metso et les acteurs européens des explosifs à l’extraction européenne. L’objectif serait de transformer ces champions aujourd’hui largement tournés vers l’extérieur en colonne vertébrale d’une filière minière européenne reconstruite.
Le quatrième chantier est de reconstruire le capital humain des métiers de service, et pas seulement les géologues, vers lesquels toute l’attention se porte. Le paysage est ici alarmant : aux États-Unis, la Society for Mining, Metallurgy & Exploration anticipe le départ à la retraite, d’ici 2029, de près de la moitié des effectifs miniers, soit quelque 221 000 personnes ; l’Australie et le Canada estiment chacun devoir recruter 80 000 à 120 000 travailleurs d’ici 2030 ; et le vivier se tarit à la source, avec un effondrement des diplômés des filières minières : de l’ordre de 63 % en Australie depuis 2014, de 39 % aux États-Unis depuis 2016. Foreur, boutefeu, ingénieur de tir, géotechnicien, métallurgiste, mécanicien d’engins : ces métiers techniques s’apprennent sur le terrain, par compagnonnage, non dans le vide. Ils s’étiolent sans chantiers et se reconstituent lentement, ce qui en fait la variable la plus longue à réamorcer, donc celle par laquelle il faut commencer. Former pour des mines qui n’existent pas encore est un pari ; ne pas former revient à garantir qu’elles n’existeront jamais.
Le cinquième chantier, enfin, peut-être le plus décisif car il conditionne les autres, est de donner au paraminier une existence politique. Son drame, on l’a dit, est d’être invisible : innommé, il n’a ni voix, ni siège, ni représentation dans l’architecture publique de la stratégie minérale. La France, pourtant, a su organiser d’autres dialogues. Le Comité pour les métaux stratégiques (COMES), créé par décret en janvier 2011, offrait précisément un lieu de dialogue entre l’État et les acteurs économiques, une veille mutualisée adossée au BRGM, un forum où se croisaient utilisateurs et producteurs de métaux. Ses fonctions ont depuis été refondues dans l’architecture née du rapport Varin : délégation interministérielle, observatoire des ressources minérales. Mais toute cette architecture, ancienne comme nouvelle, regarde la demande de métaux et la sécurité d’approvisionnement. Depuis la fin du COMES, rien n’organise l’amont industriel, l’outil d’extraction, les services, privant experts et universitaires d’un cénacle de discussions dépassant le salon de la SIM.
C’est cette institution manquante qu’il faudrait inventer : un lieu (informel d’abord, sans lourdeur juridique) où les acteurs de la mine et des services miniers se rencontrent, confrontent leurs analyses et font entendre auprès de l’État une parole que la comitologie de l’approvisionnement n’écoute pas. Non pour ajouter un comité, mais pour combler l’angle mort d’un appareil productif dont dépend toute la politique minière et que cette politique n’a jamais pensé comme tel. L’Australie a montré la puissance d’un tel geste, organisant le secteur, le rassemblant et le représentant. À l’échelle du continent, on pourrait rêver plus grand encore : une stratégie européenne du paraminier, adossée aux champions existants et à une véritable politique de la commande, qui ferait pour les services miniers ce que l’Europe a entrepris pour les batteries ou les semi-conducteurs.
Une politique qui finance des gisements et accélère des permis en négligeant le paraminier bâtit un toit sans murs. Elle prend le résultat pour le moyen. Elle croit qu’il suffit d’autoriser la mine pour qu’elle existe, alors que l’existence de la mine suppose, en amont, tout un monde d’hommes, de machines, d’explosifs et de compétences que nul décret ne convoque et que nul inventaire ne recense, et dont on a vu qu’il commande jusqu’à la facture énergétique et l’empreinte carbone du métal produit.
L’ironie européenne est que ce monde n’a pas entièrement disparu. Il survit, éclaté : dans les usines suédoises et finlandaises qui font les meilleurs engins du globe, dans les explosifiers français et espagnols qui servent les mines des autres, dans les ingénieurs expatriés qui conçoivent ailleurs ce qu’ils ne conçoivent plus chez eux, dans les entreprises de forage-minage qui entretiennent, sur les carrières et les grands chantiers, un savoir-faire de l’explosif détaché de la mine métallique. L’Europe n’a pas à créer son paraminier ; elle a à le rassembler, à le nommer, à le réancrer et à le réorienter. Tâche plus modeste que l’invention, mais plus exigeante que la subvention : une tâche de regard et de volonté.
Le sous-sol européen est un donné : les gisements sont là, l’inventaire le confirmera. L’outil, lui, est un choix. L’Europe doit décider non pas si elle a des minerais (elle en a), mais si elle veut encore posséder les moyens industriels de les prendre, et la maîtrise technologique de les prendre proprement. C’est le paraminier, non le gisement, qui tranchera cette question, car on ne fait pas une nation minière seulement avec un sous-sol mais bien avec ceux qui savent l’exploiter.
Nicolas Guillaume, Président de la Commission des Minerais et Matériaux stratégiques
L’INAS a pour mission de contribuer au débat public sur les questions stratégiques. Ses publications reflètent uniquement les opinions de leurs auteurs et ne constituent en aucune manière une position officielle de l’organisme.
Pour aller plus loin :